 Claude
 Perplexity
Le besoin en fonds de roulement se calcule en additionnant les stocks et les créances clients, puis en retranchant les dettes fournisseurs. Selon Bpifrance Création, la formule simplifiée est : stocks moyens + encours moyen des créances clients − encours moyen des dettes fournisseurs. Le résultat mesure le décalage de trésorerie entre ce que l’activité dépense et ce qu’elle encaisse. La formule tient en une ligne. La difficulté est ailleurs : réunir des données datées et cohérentes, choisir les postes, puis relire le résultat avec méthode. Cet article détaille chaque étape, et la part de préparation que vous pouvez confier à un étudiant freelance sans déléguer la décision.
En bref
- Formule de base : BFR = stocks + créances clients − dettes fournisseurs. Une version élargie ajoute les autres créances et dettes d’exploitation (fiscales, sociales, produits et charges constatés d’avance).
- Données : prenez des montants à une même date, avec une convention claire sur la TVA (TTC pour créances et dettes, HT pour le chiffre d’affaires).
- Lecture : un BFR positif est courant et n’est pas une anomalie en soi. Il se compare à l’activité (en jours de chiffre d’affaires), au secteur et à la période précédente.
- Délégation : la collecte, le rapprochement des fichiers et le tableau des variations se préparent en soutien ponctuel. La méthode, les retraitements et les décisions restent à votre direction financière.
Table des matières
Calculer et lire son BFR
La formule et ce qu’elle mesure
Le BFR représente l’argent immobilisé par le cycle d’exploitation. Vous achetez des matières ou des prestations, vous stockez parfois, vous livrez, puis vous attendez le paiement. Pendant ce temps, vous avez déjà payé ou vous devez payer vos fournisseurs, vos salaires, vos charges. Le BFR chiffre ce décalage.
Deux écritures reviennent le plus souvent :
- Version simplifiée : BFR = stocks + créances clients − dettes fournisseurs. Sage la présente ainsi, avec un exemple de 50 000 € de stocks, 80 000 € de créances clients et 40 000 € de dettes fournisseurs, soit un BFR de 90 000 €.
- Version élargie : BFR = actif circulant d’exploitation − passif circulant d’exploitation. Vous y intégrez toutes les créances et dettes liées à l’exploitation, pas seulement clients et fournisseurs.
La version simplifiée suffit pour une première approche ou un point rapide. La version élargie donne une image plus fidèle dès que vos dettes fiscales et sociales, ou vos produits constatés d’avance, pèsent réellement dans votre cycle.
Quels postes du bilan retenir
C’est l’étape qui fait varier le résultat d’une entreprise à l’autre, donc celle qui demande d’être cadrée avec la finance avant tout calcul.
À l’actif, on retient en général les stocks et en-cours, les créances clients, les autres créances d’exploitation et, selon les cas, les charges constatées d’avance. Au passif, on retient les dettes fournisseurs, les dettes fiscales et sociales, les autres dettes d’exploitation et les produits constatés d’avance. La trésorerie, les immobilisations et les dettes financières à long terme sortent du BFR d’exploitation, comme le rappelle FINAUDEC.
France Active montre que le calcul peut aller plus loin pour certaines structures : subventions à recevoir côté actif, fonds dédiés côté passif. Une association, une entreprise de l’économie sociale ou une startup subventionnée n’aura donc pas la même liste qu’un négoce.
Deux points de cohérence reviennent dans les sources consultées :
- Stocks et créances sont généralement retenus pour leur montant net après dépréciation.
- Créances clients et dettes fournisseurs sont enregistrées TTC, alors que le chiffre d’affaires est présenté HT. Selon France Active, une prévision de BFR doit utiliser des montants TTC lorsque la TVA s’applique.
Le choix de ce qui entre ou non dans le périmètre est une décision de méthode : elle appartient à votre responsable financier ou à votre expert-comptable, pas à la personne qui prépare les fichiers.
Calculer à partir du bilan : la méthode en cinq étapes
- Fixer la date et le périmètre. Une clôture annuelle, une fin de mois, une moyenne sur douze mois : choisissez-en une et tenez-la pour toutes les lignes. Mélanger un stock de décembre et des créances de mars fausse le résultat.
- Rassembler les sources. Bilan ou balance, balance âgée clients, balance fournisseurs, valorisation des stocks, état des dettes fiscales et sociales.
- Additionner les emplois d’exploitation. Stocks, créances clients, autres créances d’exploitation.
- Additionner les ressources d’exploitation. Dettes fournisseurs, dettes fiscales et sociales, autres dettes d’exploitation. Sellsy décrit la même démarche pour la version élargie.
- Soustraire les ressources des emplois, puis noter les hypothèses et les postes manquants à côté du résultat.
Un exemple chiffré, fictif, pour une PME de services
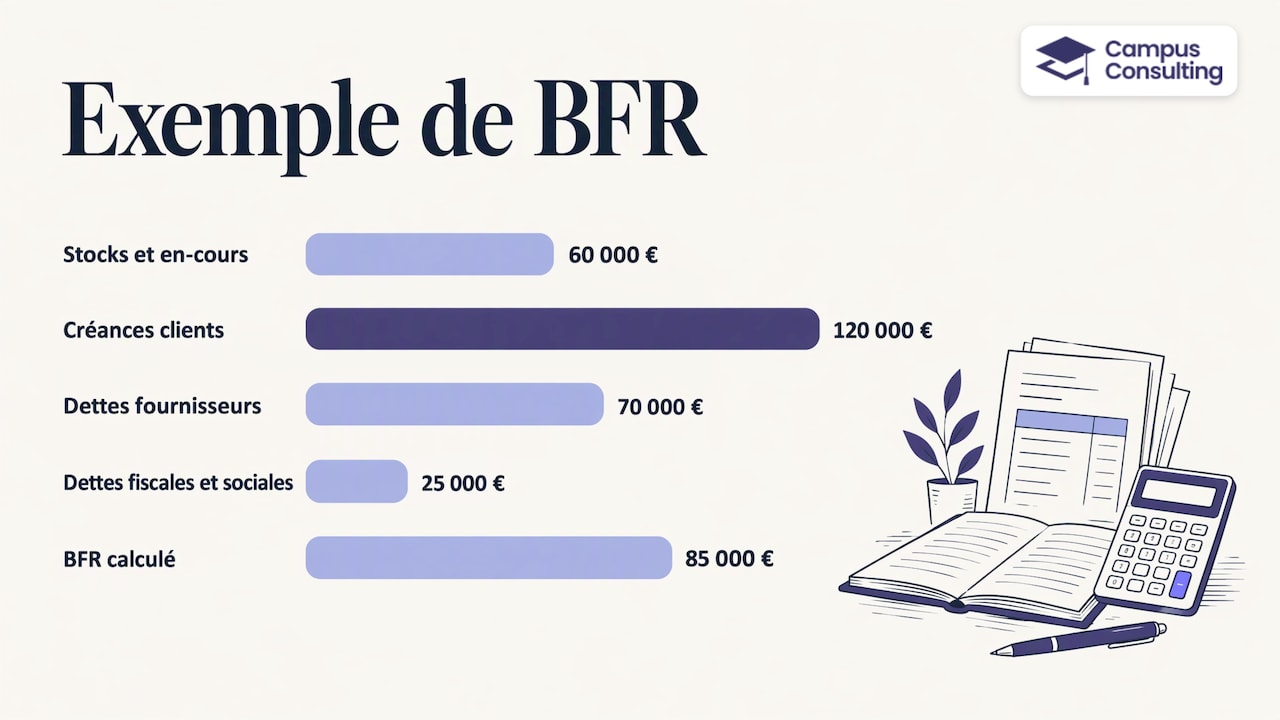
Prenons une PME imaginaire, à titre d’illustration uniquement. À la date de calcul :
| Poste | Montant |
|---|---|
| Stocks et en-cours | 60 000 € |
| Créances clients (TTC) | 120 000 € |
| Dettes fournisseurs (TTC) | 70 000 € |
| Dettes fiscales et sociales | 25 000 € |
Emplois d’exploitation : 60 000 + 120 000 = 180 000 €. Ressources d’exploitation : 70 000 + 25 000 = 95 000 €. BFR = 180 000 − 95 000 = 85 000 €.
Pour comparer, Pennylane propose un exemple voisin : 25 000 € de stocks et 40 000 € de créances clients, face à 30 000 € de dettes fournisseurs et 5 000 € d’autres dettes d’exploitation, soit 30 000 € de BFR.
Ce chiffre seul ne dit pas grand-chose. Il prend son sens une fois rapporté à l’activité.
Le BFR en jours de chiffre d’affaires
Pour suivre l’évolution d’un trimestre à l’autre, exprimez le BFR en jours : BFR ÷ chiffre d’affaires HT annuel × 365 (certaines entreprises retiennent 360). Sellsy donne la même écriture. Avec 900 000 € de chiffre d’affaires HT dans l’exemple fictif ci-dessus : 85 000 ÷ 900 000 × 365 ≈ 34,5 jours.
La règle est simple : une seule convention, appliquée de la même façon à chaque période, sinon les variations ne signifient rien. Un BFR en jours qui grimpe de période en période invite à regarder d’où vient l’écart : délais clients allongés, stock qui gonfle, fournisseurs payés plus vite.
Lire le résultat : BFR positif, nul ou négatif
- BFR positif : l’entreprise doit financer le décalage entre ses décaissements et ses encaissements. Bpifrance Création indique que c’est courant dans de nombreux secteurs et que ce n’est pas en soi une anomalie.
- BFR nul : encaissements et décaissements s’équilibrent.
- BFR négatif : les dettes d’exploitation couvrent les besoins à court terme, par exemple quand les clients paient comptant ou que les délais fournisseurs sont longs, comme l’explique Pennylane.
Il n’existe pas de niveau idéal universel. Selon Affacturage.fr, il dépend du secteur, du modèle économique, des délais de paiement, des stocks, des acomptes et du rythme de production. Un BFR positif est fréquent dans les services B2B, l’industrie et le bâtiment ; un BFR faible ou négatif se rencontre davantage dans la grande distribution ou certains modèles par abonnement.
BFR, fonds de roulement et trésorerie
Les trois notions s’articulent. Le fonds de roulement net global (FRNG) représente les ressources stables disponibles une fois les immobilisations financées. La trésorerie nette se déduit ainsi : trésorerie = FRNG − BFR, relation que détaille Qonto. Le guide de la CCI Business Builder la présente comme valable dans tous les bilans.
Concrètement : si votre BFR augmente sans que votre FRNG suive, votre trésorerie se tend, même avec un bon carnet de commandes.
Ce que le BFR ne dit pas
Le BFR est un indicateur à un instant donné. Il ne remplace ni un plan de trésorerie, qui suit les flux jour après jour, ni un modèle financier complet, ni un business plan. Il ne dit rien non plus de la rentabilité : une entreprise rentable peut manquer de trésorerie si ses clients paient tard. C’est pourquoi il se lit avec le plan de trésorerie et le reporting, et jamais seul.
À quelle fréquence le suivre
Les pratiques varient selon la taille et le secteur. FINAUDEC recommande un calcul mensuel avec comparaison au même mois de l’année précédente, ce qui neutralise la saisonnalité. Archipel suggère un suivi hebdomadaire de la trésorerie, une revue mensuelle comme cadence centrale, et un examen trimestriel des indicateurs de structure dont le BFR. À vous de choisir le rythme qui correspond à vos décisions : un point mensuel suffit à beaucoup de PME de services.
Déléguer la préparation du calcul
Ce qui se prépare, ce qui se valide
Dans la plupart des PME, le calcul du BFR bute moins sur la formule que sur la matière première : exports de facturation, balance âgée, état des stocks, fichiers fournisseurs qui n’ont pas le même format ni la même date. Ce travail de préparation est précisément ce qu’on peut cadrer en mission ponctuelle.
Ce que nous proposons pour un calcul de BFR, dans un cadre défini avec votre finance :
- Périmètre et période fixés avec votre responsable financier : date de calcul, postes retenus, convention TTC/HT, jours sur 360 ou 365.
- Rapprochement des fichiers clients, fournisseurs et stocks, datés, vers une même structure.
- Repérage des postes manquants ou incohérents, signalés plutôt que comblés par supposition.
- Livrable : un calcul traçable ligne à ligne, la liste des hypothèses et un tableau des variations à examiner d’une période à l’autre.
L’étudiant prépare. Votre DAF ou votre responsable finance valide la méthode, les retraitements et les décisions qui en découlent. La mission ne remplace ni votre expert-comptable ni un acte comptable réservé, ne constitue pas un conseil en investissement et ne promet aucun financement. Elle ne refait pas non plus votre business plan, votre modèle financier ni votre reporting mensuel : le périmètre reste volontairement étroit.
Comment cadrer la mission
Quatre éléments suffisent à lancer un cadrage sérieux :
- Le besoin : par exemple, disposer d’un BFR daté et documenté avant un point avec votre banque ou votre associé.
- Les données d’entrée : quels exports, de quel outil, à quelle date, qui les fournit.
- Le livrable : format du fichier, niveau de détail, présentation des hypothèses.
- Le responsable de validation : la personne qui relit et tranche chez vous.
Si le suivi à plusieurs interlocuteurs vous pèse, un chef de projet dédié peut piloter la prestation, en option. La gestion administrative, la RC Pro et la facturation sont prises en charge par la plateforme.
Notre offre finance
Campus Consulting met en relation les entreprises avec des étudiants freelances pré-qualifiés issus de grandes écoles, pour des missions ponctuelles en finance d’entreprise : prévisionnels, modélisation, trésorerie et reporting. Chaque mission a un besoin, un périmètre, un livrable vérifiable et un responsable de validation côté entreprise. Les tarifs ne sont pas publiés : ils se précisent après cadrage de la mission.
Le fondateur de Vialudo raconte par exemple comment un étudiant a remis en ordre la partie financière de son business plan avant sa présentation à des financiers.
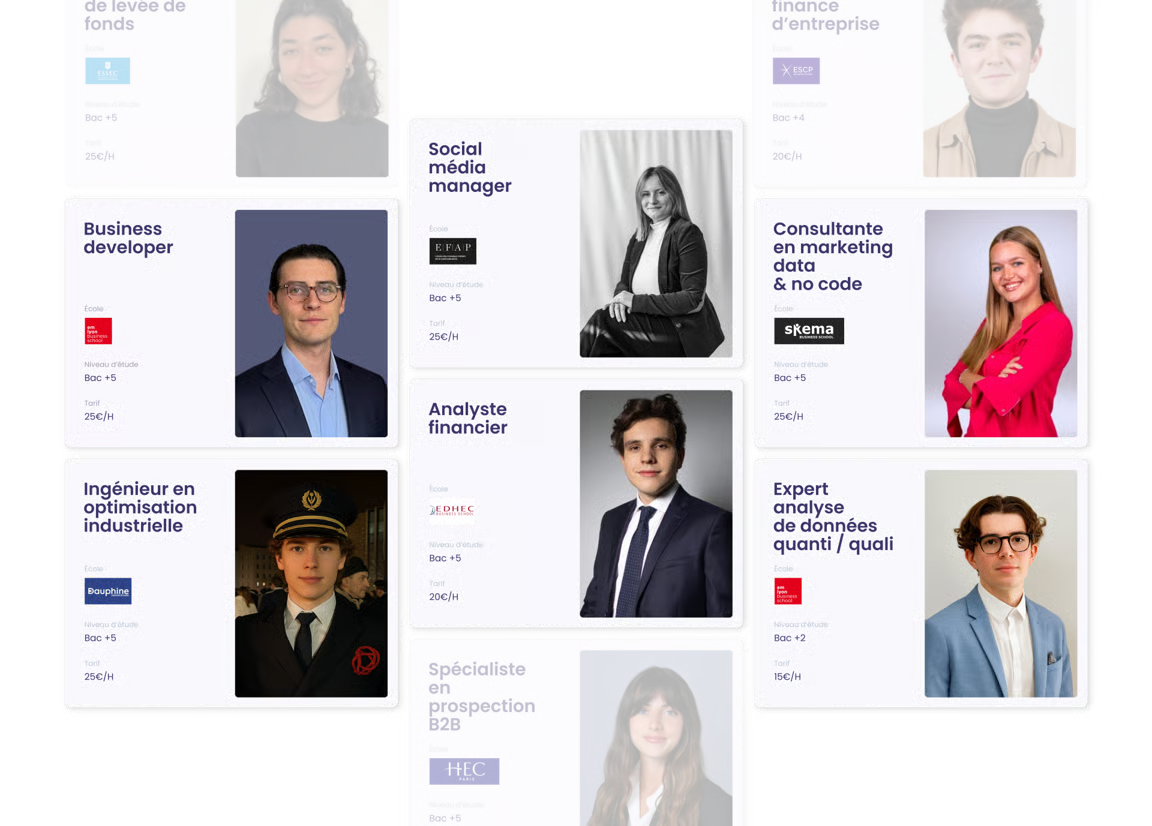
Pour voir les profils susceptibles de correspondre à votre besoin, découvrez les profils en soutien en finance d’entreprise. Vous pouvez aussi parcourir l’ensemble de nos missions ou partir de la page d’accueil pour décrire votre besoin.
Un calcul utile dans d’autres contextes
Le BFR ne sert pas qu’au pilotage courant. Il intervient dès qu’on regarde la santé d’une activité : demande de financement, revue d’un budget, analyse d’une cible. Lorsqu’une entreprise envisage une acquisition, par exemple, comprendre le niveau normal de besoin en fonds de roulement fait partie des points à documenter pour dérisquer le rachat d’une entreprise. Dans ces situations, un BFR préparé proprement, avec ses hypothèses visibles, fait gagner un temps précieux à ceux qui l’examinent.
Notre point de vue
Nous voyons souvent le même scénario : un dirigeant sait que son BFR compte, mais personne n’a le temps de rassembler les fichiers, de les mettre à la même date et de les rapprocher. Le calcul reste approximatif, ou repoussé à la veille d’un rendez-vous bancaire.
Notre conviction est que cette préparation se délègue très bien, à condition d’être cadrée. Un périmètre clair, des données d’entrée identifiées, un livrable que l’on peut vérifier ligne à ligne et un responsable qui valide : c’est ce qui rend la mission utile pour l’entreprise et formatrice pour l’étudiant. Un étudiant en école de commerce ou d’ingénieurs y travaille la lecture d’un bilan, la logique des délais de paiement et la rigueur d’un fichier traçable.
Nous ne présentons pas l’étudiant comme un expert-comptable ni comme un décideur. Il prépare, il signale ce qui manque, il documente ses hypothèses. Votre DAF ou votre responsable finance relit, retraite si nécessaire et décide. Ce partage des rôles donne un résultat fiable et laisse à votre équipe le temps de se concentrer sur l’analyse plutôt que sur la collecte.
Maximilien
FAQ
Comment se calcule un BFR ?
En version simplifiée, BFR = stocks + créances clients − dettes fournisseurs. En version élargie, vous soustrayez de l’actif circulant d’exploitation l’ensemble des dettes d’exploitation : fournisseurs, fiscales et sociales, autres dettes. Les montants doivent être pris à la même date et avec une convention de TVA identique.
Pourquoi un BFR peut-il être négatif ?
Un BFR négatif signifie que les dettes d’exploitation dépassent les stocks et créances. C’est le cas quand les clients paient comptant ou à l’avance alors que les fournisseurs sont payés à terme, comme dans certains modèles d’abonnement ou de grande distribution. Ce n’est ni bon ni mauvais en soi : tout dépend du secteur et du modèle économique.
Quelle est la différence entre BFR et fonds de roulement ?
Le fonds de roulement correspond aux ressources stables disponibles après le financement des immobilisations. Le BFR mesure le besoin de financement du cycle d’exploitation. La trésorerie nette se déduit de leur écart : fonds de roulement − BFR.
Que peut préparer un étudiant freelance dans ce calcul ?
Il peut rassembler et rapprocher les fichiers clients, fournisseurs et stocks, signaler les postes manquants et construire le calcul traçable avec le tableau des variations. Votre direction financière valide la méthode, les retraitements et les décisions. La mission ne tient lieu ni de conseil en investissement ni d’acte comptable.
Sources
- Le besoin en fonds de roulement (BFR), Bpifrance Création
- BFR : calcul, formule et exemple chiffré, FINAUDEC
- Besoin en fonds de roulement et fonds de roulement global, Sage
- Besoin en fonds de roulement : calculs, interprétations et analyses, Sellsy
- Calculer le besoin en fonds de roulement, Pennylane
- BFR : définition, calcul et formule, Affacturage.fr
- Fonds de roulement net global (FRNG), Qonto
- Le bilan, le BFR et la trésorerie, CCI Business Builder
Recommandations
- Reporting financier : méthode et livrables pour PME
- Business plan PME en 5 blocs pour dirigeants sans analyste interne
- Modélisation financière externalisée : mode d’emploi pour les PME
Contenu d’information générale publié par Campus Consulting. Il ne constitue ni un conseil juridique, ni une offre contractuelle. Le périmètre, les livrables et leur validation sont précisés lors du cadrage. Les étudiants interviennent en soutien ponctuel des équipes.