 Claude
 Perplexity
Une prestation freelance facturée en France est soumise à la TVA au taux normal de 20 %, sauf si le prestataire bénéficie de la franchise en base : dans ce cas, la facture est émise sans TVA et porte une mention légale. Pour une entreprise cliente, la question concrète est donc double : la facture que je reçois est-elle correcte, et puis-je récupérer la TVA qui y figure ? Cet article répond aux deux, avec les règles officielles, des exemples chiffrés et les points à faire valider par votre expert-comptable.
Une précision d’emblée : Campus Consulting n’est ni un cabinet comptable ni un cabinet juridique. Ce texte est une information générale sur la TVA en France entre professionnels. Il ne remplace pas l’avis d’un professionnel qui connaît votre situation.
En bref
- Le taux normal de 20 % s’applique à la grande majorité des prestations de services freelance en France métropolitaine. Des taux de 10 % ou 5,5 % existent pour certaines prestations, rarement pour du conseil ou du travail de bureau.
- Un freelance en franchise en base ne facture pas de TVA, ne peut pas la récupérer sur ses achats et doit le mentionner sur sa facture. Il en sort lorsqu’il dépasse les seuils officiels.
- Côté entreprise cliente, la TVA n’est déductible que si elle figure sur un justificatif conforme. Une facture en franchise ne donne droit à aucune déduction, mais elle coûte aussi moins cher en TTC.
- Pour un client étranger ou un prestataire établi hors de France, la règle de territorialité change : l’autoliquidation est fréquente, et la facture est alors émise hors taxe.
- À vérifier avant de signer : le statut TVA du prestataire, les mentions de la facture et le moment où la TVA devient exigible.
Table des matières
- Facturer ou non la TVA : seuils, franchise et obligations
- Taux, mentions de facture et clients à l’étranger
- Déclarer, payer et récupérer la TVA
- Notre point de vue : la TVA est un sujet de cadrage, pas de bricolage
- Questions fréquentes
- Sources
Facturer ou non la TVA : seuils, franchise et obligations
Le principe : tout prestataire est assujetti, sauf franchise
Un freelance n’est pas exonéré de TVA parce qu’il travaille seul ou en micro-entreprise. La règle de départ est l’assujettissement. La franchise en base est une exception, ouverte sous conditions de chiffre d’affaires, et non un droit permanent.
Selon la fiche de l’Urssaf sur la TVA et la franchise, un freelance doit facturer la TVA si son chiffre d’affaires de l’année précédente dépasse 37 500 €, ou si celui de l’année en cours dépasse 41 250 €, pour des prestations de services. Dans le second cas, la TVA s’applique aux opérations réalisées après le dépassement.
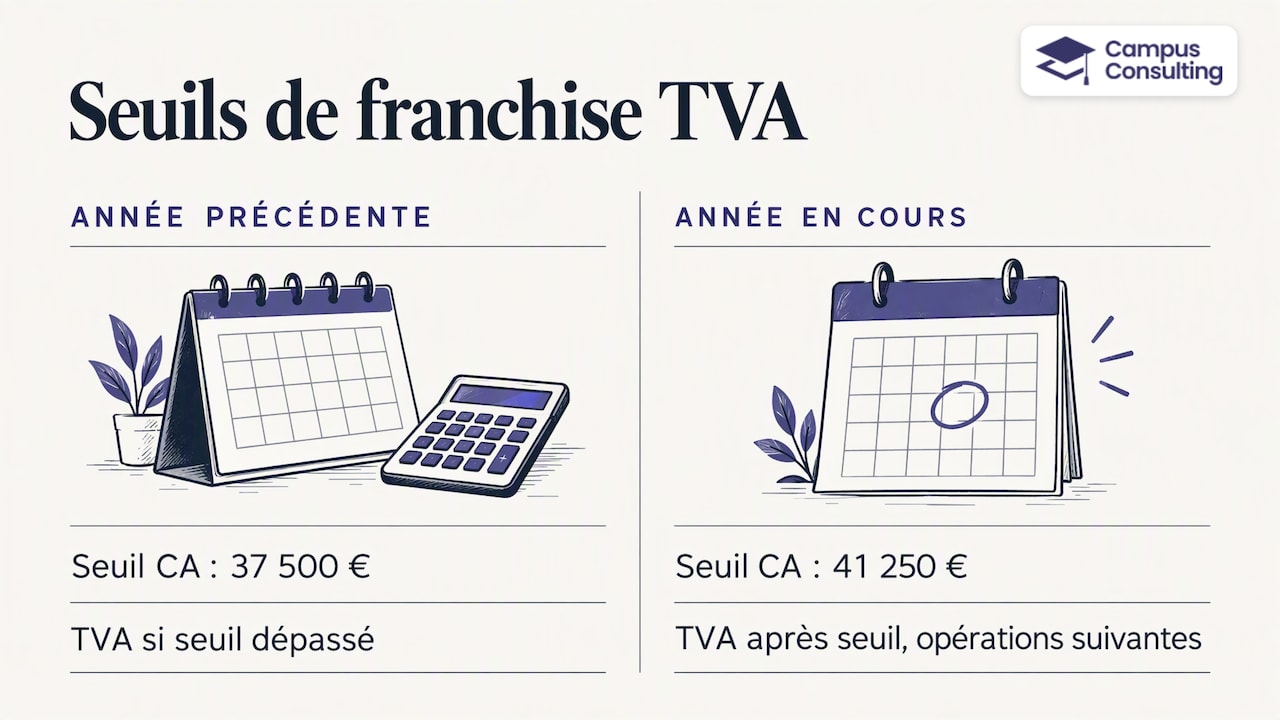
Ces seuils concernent les prestations de services. Les activités de vente de marchandises obéissent à d’autres plafonds. Comme les montants et les règles de dépassement peuvent évoluer, consultez la fiche officielle pour la valeur en vigueur le jour où vous facturez.
Ce que change la franchise en base
En franchise, le freelance applique trois règles, toujours d’après l’Urssaf :
- il ne facture pas de TVA à ses clients ;
- il ne peut pas récupérer la TVA payée sur ses achats professionnels ;
- il fait figurer sur ses factures la mention « TVA non applicable – article 293 B du CGI ».
Pour vous, client, cela se traduit par un prix TTC égal au prix HT. Si vous êtes vous-même assujetti, vous n’avez aucune TVA à déduire sur cette prestation : c’est le tarif affiché qui compte, sans retraitement.
Exemple chiffré : la même mission, deux statuts
Prenons une mission de 1 000 € HT, un montant purement illustratif.
| Situation du prestataire | Facture | TVA à votre charge | TVA déductible chez vous | Coût net pour vous |
|---|---|---|---|---|
| Assujetti, taux normal 20 % | 1 200 € TTC | 200 € | 200 € (si conditions remplies) | 1 000 € |
| En franchise en base | 1 000 € | 0 € | 0 € | 1 000 € |
Pour une entreprise qui récupère sa TVA, le coût net est identique. Pour une structure qui ne la récupère pas (certaines associations, certaines activités exonérées), la différence de 200 € est réelle. C’est un critère légitime de comparaison de devis, mais jamais le seul : périmètre, livrable et validation pèsent davantage.
Le dépassement de seuil : le piège le plus courant
Le passage de la franchise à l’assujettissement n’est pas un détail administratif. Un freelance qui dépasse le seuil majoré en cours d’année doit appliquer la TVA aux opérations postérieures au dépassement, comme le précise l’Urssaf. Si vous suivez un prestataire sur plusieurs missions, un devis en franchise au printemps peut donc devenir un devis avec TVA à l’automne. Demandez au prestataire de vous signaler tout changement de régime, et prévoyez-le dans votre budget.
Taux, mentions de facture et clients à l’étranger
Quel taux appliquer
D’après economie.gouv.fr, le taux normal de 20 % s’applique en France métropolitaine à la majorité des biens et des prestations de services. Des taux réduits de 10 % ou 5,5 % concernent certaines prestations ; les services de bureau, de conseil, de rédaction, de développement, d’analyse de données ou de gestion de projet restent, dans la pratique courante, au taux normal. Si une prestation vous semble relever d’un taux réduit, faites-le confirmer par votre comptable plutôt que de le supposer.
Le même site précise qu’en Guadeloupe, en Martinique et à La Réunion, le taux normal est de 8,5 %, avec un taux réduit de 2,1 % pour certains services. Un freelance ou un client établi dans ces territoires n’applique donc pas les 20 % métropolitains.
Les mentions que doit contenir la facture
La fiche Documents commerciaux d’une micro-entreprise de Service-Public Entreprendre (mise à jour le 8 décembre 2025) liste les mentions générales obligatoires : la date, le numéro de facture, l’identité du vendeur et du client, la désignation de la prestation, les montants HT et TTC et le taux de TVA. En franchise, la facture porte la mention « TVA non applicable, art. 293 B du code général des impôts ». Le numéro de TVA du vendeur figure sur la facture, sauf si le montant total HT est inférieur ou égal à 150 €.
Une checklist rapide à la réception d’une facture freelance :
- l’identité du prestataire et la vôtre sont complètes et exactes ;
- la prestation est désignée de façon précise, en cohérence avec le devis ;
- le taux de TVA et les montants HT et TTC sont lisibles, ou la mention d’article 293 B est présente ;
- le numéro de TVA est indiqué lorsque la facture est assujettie et supérieure à 150 € HT ;
- la facture reprend le périmètre et les dates convenus, ce qui facilite votre propre contrôle interne.
Facturation électronique : ce qui s’ajoute
La réforme de la facturation électronique est en cours de déploiement. Selon economie.gouv.fr, à partir du 1er septembre 2026, elle concerne les entreprises et indépendants assujettis à la TVA, y compris ceux qui bénéficient de la franchise en base. Les assujettis doivent aussi transmettre à l’administration des données de transaction, dont le numéro de facture et, pour les services, le montant encaissé par taux, avec une fréquence qui dépend du régime d’imposition, d’après Service-Public Entreprendre. Le calendrier précis varie selon la taille de l’entreprise : reportez-vous à la page officielle pour savoir ce qui s’applique à vous aujourd’hui.
Client ou prestataire à l’étranger
La règle dépend du lieu d’imposition de la prestation. Service-Public Entreprendre indique dans sa fiche sur les échanges de prestations de services (mise à jour le 2 décembre 2025) que, lorsque la prestation est soumise à la TVA française, un vendeur sans numéro de TVA intracommunautaire français facture hors taxe au client, qui autoliquide la TVA. Autrement dit, la TVA n’est pas portée sur la facture : c’est l’acheteur qui la déclare et, s’il y a droit, la déduit dans la même déclaration.
Ce mécanisme concerne surtout les prestataires établis hors de France. Si vous êtes une PME française qui fait appel à un freelance étranger, confiez le traitement à votre comptable avant le premier paiement. Si vous êtes un freelance qui facture un client étranger, le raisonnement est différent selon que ce client est un professionnel ou un particulier et selon la nature du service : n’improvisez pas, validez le cas avec un professionnel.
Déclarer, payer et récupérer la TVA
Quand la TVA devient exigible
Pour les prestations de services, la TVA est exigible, par défaut, à l’encaissement du prix ou des acomptes, selon la fiche Service-Public Entreprendre sur les dates d’exigibilité (mise à jour le 25 septembre 2026). C’est une différence importante avec la vente de biens, où le fait générateur est la livraison. Pour un freelance, la TVA est donc à reverser sur les sommes réellement perçues, ce qui lisse la trésorerie. Des options existent, mais elles se décident avec le comptable du prestataire.
Comment le prestataire déclare
La déclaration et le paiement dépendent du régime d’imposition de l’entreprise. D’après economie.gouv.fr, la TVA à payer est égale à la TVA collectée moins la TVA déductible. En clair : le freelance assujetti reverse ce qu’il a facturé à ses clients, après avoir retranché la TVA payée sur ses propres achats professionnels. Cette partie ne vous concerne pas comme client, mais elle explique pourquoi un prestataire sérieux vous réclame une facture conforme à votre tour pour ses justificatifs.
Ce que vous pouvez déduire en tant que client
Les entreprises peuvent déduire la TVA payée sur leurs achats professionnels si trois conditions sont réunies, selon economie.gouv.fr : elle figure sur un justificatif, elle est exigible chez le fournisseur, et elle concerne des biens ou services destinés à une opération ouvrant droit à déduction. Trois conséquences pratiques :
- une facture sans TVA n’ouvre aucune déduction, ce n’est pas une anomalie si le prestataire est en franchise ;
- une facture avec TVA mais incomplète peut fragiliser la déduction : corrigez-la avant paiement plutôt qu’après un contrôle ;
- si votre activité est elle-même exonérée de TVA, la TVA facturée reste un coût.
Contrôles internes avant de payer
Dans une PME, le circuit d’achat d’une prestation freelance gagne à intégrer ces vérifications : statut TVA du prestataire, cohérence devis et facture, mentions légales, rattachement budgétaire. Notre article sur le circuit interne d’achat d’une prestation freelance détaille qui valide quoi avant l’accord. Pour lire un devis de mission junior ligne par ligne, voyez aussi comment lire un devis de mission étudiante.
Notre point de vue : la TVA est un sujet de cadrage, pas de bricolage
Nous voyons la TVA comme un paramètre du devis, au même titre que le périmètre, le livrable et la personne qui valide. Chez Campus Consulting, chaque mission repose sur un besoin métier, un périmètre, un livrable vérifiable et un responsable de validation côté entreprise. Cette logique vaut aussi pour l’administratif : un budget clair vaut mieux qu’une bonne surprise sur la facture.
Deux choses à distinguer. D’une part, la situation d’un freelance indépendant, avec les règles de franchise, de seuils et de déclaration décrites plus haut. D’autre part, le fonctionnement de Campus Consulting, où la gestion administrative, la facturation, l’assurance RC Pro et le suivi sont pris en charge dans le cadre de la plateforme, et où la commission est facturée à l’entreprise cliente, jamais à l’étudiant. Nous n’attribuons aucun régime fiscal particulier aux étudiants qui interviennent via la plateforme : pour connaître le traitement de TVA applicable à votre mission, demandez-le au moment du devis et faites-le valider par votre expert-comptable.
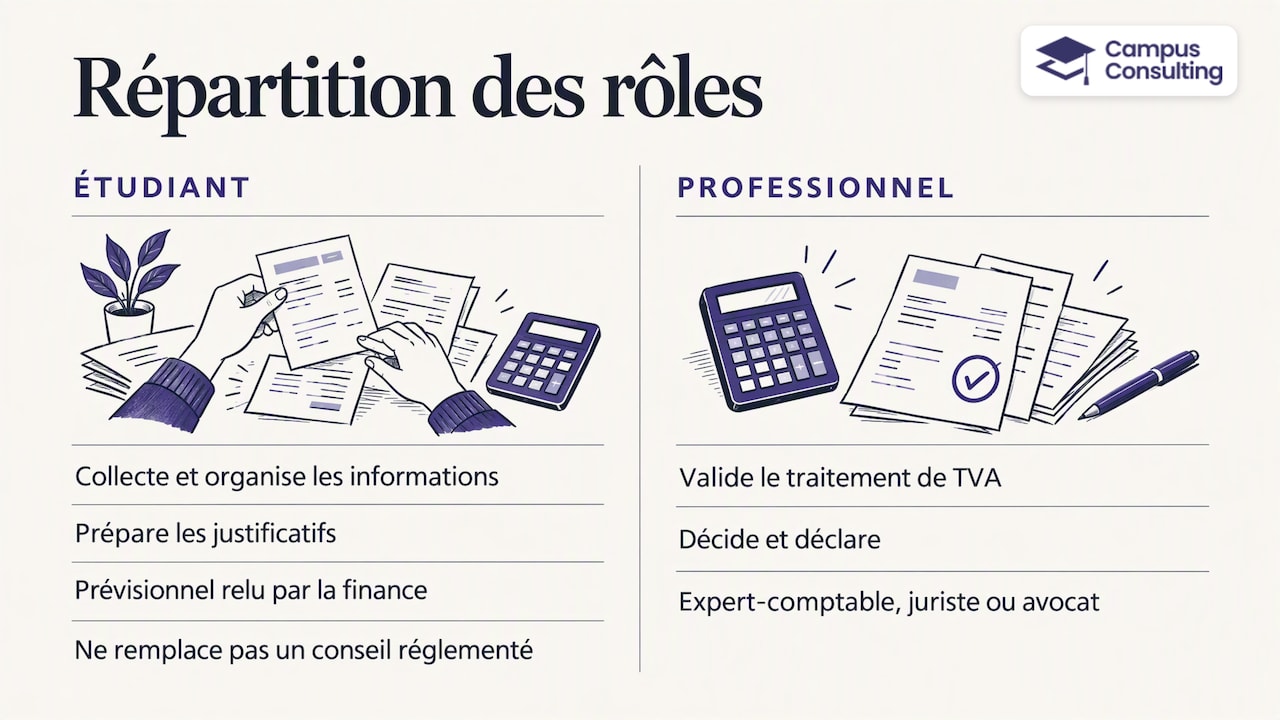
Nous ne donnons pas de conseil fiscal ou juridique individualisé, et nous ne sommes pas un cabinet juridique. Quand une mission touche à la TVA, à la conformité ou au droit, le rôle de l’étudiant se limite à collecter, organiser et préparer les informations. La décision, la déclaration et la validation restent à votre professionnel compétent : expert-comptable, juriste ou avocat. C’est ce partage qui rend une mission déléguable sans risque d’illusion de conformité.
Une mission ponctuelle ne remplace pas un CDD ou un CDI, et un étudiant ne remplace pas un conseil réglementé. En revanche, un étudiant bien briefé peut préparer utilement le terrain : rassembler les factures fournisseurs d’un trimestre, structurer un tableau de suivi des justificatifs, préparer un prévisionnel de trésorerie dont les hypothèses seront relues par votre responsable finance. Pour mesurer l’ordre de grandeur budgétaire d’une telle délégation, consultez notre page Combien coûte un étudiant freelance ?.
Ce que vous pouvez déléguer autour de la TVA
Avec un cadrage adapté, voici des tâches de préparation qui s’y prêtent :
- structurer les exports de factures et de justificatifs dans un format exploitable par votre comptable ;
- préparer un tableau de suivi des factures prestataires, avec le statut TVA indiqué sur chaque devis ;
- intégrer la TVA dans un prévisionnel de trésorerie, selon des hypothèses que vous fixez et relisez ;
- rechercher et rassembler les sources officielles utiles pour une note interne, à valider par le professionnel compétent ;
- appuyer l’équipe administrative dans la classification des pièces avant clôture.
Le livrable est vérifiable, la validation reste chez vous. Pour un besoin de ce type, la page finance d’entreprise, RH et juridique présente les missions que nous proposons. Vous pouvez aussi découvrir notre offre complète sur campus-consulting.fr, puis nous exposer votre besoin, votre livrable attendu et la personne qui validera.
— Maximilien
Questions fréquentes
Un freelance doit-il toujours facturer la TVA ?
Non. Un freelance en franchise en base ne facture pas de TVA tant que son chiffre d’affaires reste sous les seuils prévus pour les prestations de services. Au-delà, il devient assujetti, avec une application de la TVA aux opérations postérieures au dépassement dans le cas du seuil majoré. Les montants en vigueur sont sur la fiche de l’Urssaf.
Que dois-je écrire sur une facture freelance sans TVA ?
La facture doit porter la mention « TVA non applicable, art. 293 B du code général des impôts », en plus des mentions générales obligatoires comme la date, le numéro, l’identité des parties, la désignation de la prestation et les montants. La liste officielle est sur Service-Public Entreprendre. Si vous êtes le client et que la mention manque, demandez une facture rectifiée.
Puis-je récupérer la TVA d’une facture freelance ?
Oui, si la TVA figure sur un justificatif, qu’elle est exigible chez le fournisseur et qu’elle concerne une opération ouvrant droit à déduction. Un freelance en franchise n’en facture pas, donc il n’y a rien à déduire. Votre expert-comptable confirme le traitement pour votre entreprise.
Que faire avec un freelance établi à l’étranger ?
Si la prestation est soumise à la TVA française et que le vendeur n’a pas de numéro de TVA intracommunautaire français, il facture hors taxe et vous autoliquidez la TVA, selon Service-Public Entreprendre. Le traitement exact dépend de la nature du service et du lieu d’imposition : faites-le valider avant le premier paiement.
Campus Consulting me conseille-t-il sur ma TVA ?
Non. Nous ne sommes ni cabinet comptable ni cabinet juridique et nous ne donnons aucun conseil fiscal individualisé. Une mission peut consister à préparer et organiser des informations, que votre professionnel compétent valide ensuite.
Sources
- Comprendre la TVA et la franchise de TVA, Urssaf
- Entreprises : ce que vous devez savoir sur la TVA, economie.gouv.fr
- Documents commerciaux d’une micro-entreprise, Service-Public Entreprendre
- Dates d’exigibilité en matière de TVA, Service-Public Entreprendre
- Facturation électronique, Service-Public Entreprendre
- TVA applicable aux échanges de prestations de services, Service-Public Entreprendre
Recommandations
- Achat de prestation freelance en PME : le circuit interne avant accord
- Choisir entre salarié et freelance : le guide 2026
- Sourcing de candidats freelance : la méthode pour une PME
- Brief graphiste freelance : le canevas à remplir pour une PME
Contenu d’information générale publié par Campus Consulting. Il ne constitue ni un conseil juridique, ni une offre contractuelle. Le périmètre, les livrables et leur validation sont précisés lors du cadrage. Les étudiants interviennent en soutien ponctuel des équipes.