 Claude
 Perplexity
Fiabiliser des données financières commence rarement par une correction. Cela commence par un constat documenté : quels fichiers, quelles versions, quelles lignes ne concordent pas, et selon quelle règle. Quand deux exports censés dire la même chose affichent des totaux différents, la première étape utile est un dossier d’anomalies que vous relisez avant de décider quoi que ce soit. Cet article détaille le contenu de ce dossier, les règles à fixer en amont, et la part du travail que vous pouvez déléguer à un étudiant freelance sans céder la moindre décision.
En bref
- Un dossier d’anomalies précède toute correction : il inventorie les fichiers, recense les écarts et les relie aux lignes sources.
- Le cadrage se fait avant la comparaison : versions, périodes, périmètres, identifiants et règles de contrôle que vous avez validées.
- Un champ vide reste un champ vide : on le signale, on ne le remplace jamais par un zéro.
- L’étudiant compare et documente. Vous validez les règles, les corrections et l’interprétation.
- Il s’agit d’un travail de préparation : ni certification comptable, ni audit légal, ni reporting.
Table des matières
- Cadrer le dossier avant de comparer les fichiers
- Ce que contient le dossier d’anomalies
- Ce qui se délègue, ce qui reste à la direction financière
- Comment Campus Consulting prépare ce type de mission
- Notre point de vue
- Questions fréquentes
- Sources
Cadrer le dossier avant de comparer les fichiers
La plupart des écarts entre deux exports ne viennent pas d’une erreur de calcul. Ils viennent d’un cadre qui n’a pas été posé : deux extractions à des dates différentes, un périmètre qui inclut une filiale dans un cas et pas dans l’autre, un identifiant client saisi différemment d’un outil à l’autre. Comparer sans cadrer produit une liste d’écarts énorme et inexploitable.
Les cinq paramètres à figer
Avant que la moindre ligne soit comparée, mettez par écrit les points suivants. Une page suffit.
- Les versions : quelle extraction fait référence, à quelle date et heure elle a été produite, depuis quel outil (logiciel comptable, ERP, tableur de gestion, export bancaire).
- Les périodes : exercice, mois, date de clôture, et la règle de rattachement d’une écriture à une période (date de facture, date de comptabilisation, date de paiement).
- Les périmètres : sociétés, établissements, devises, journaux inclus ou exclus.
- Les identifiants : la clé qui permet de rapprocher une ligne d’un fichier de sa jumelle dans l’autre (numéro de pièce, code tiers, référence de facture), et son format attendu.
- Les règles de contrôle : ce qui est considéré comme une anomalie, avec un seuil de tolérance si vous en acceptez un. Ces règles sont les vôtres. Elles sont validées par vous, pas déduites par la personne qui compare.
Ce dernier point est le plus important. Un contrôle sans règle validée revient à demander à quelqu’un de deviner votre définition du « juste ».
Pourquoi la date compte autant que le montant
Bpifrance Création rappelle, à propos du plan de trésorerie, qu’il faut distinguer les dates d’engagement des dates réelles d’encaissement et de décaissement. Le même raisonnement vaut pour la fiabilisation : un export trié par date de facture et un autre par date de règlement ne peuvent pas avoir les mêmes totaux mensuels, sans qu’aucun des deux soit faux. Si la règle de rattachement n’est pas écrite, le dossier d’anomalies se remplit d’écarts qui n’en sont pas.
Donner un propriétaire à chaque donnée
Le guide d’audit des systèmes d’information publié sur economie.gouv.fr insiste sur une gouvernance où chaque donnée a un propriétaire désigné. Il pointe aussi un piège classique : la prolifération de fichiers locaux, qui finissent par être plus utilisés que la base officielle. En pratique, dans une PME, l’un des deux exports incohérents est souvent un tableur « de confort » reconstitué à la main. Savoir lequel fait foi est une décision de direction, et c’est la première ligne du journal des décisions.
Ce que contient le dossier d’anomalies
Le dossier se compose de quatre pièces. Chacune répond à une question que vous vous posez au moment de la revue.
| Pièce | Question à laquelle elle répond | Contenu minimal |
|---|---|---|
| Inventaire des fichiers | De quoi parle-t-on exactement ? | Nom, source, date d’extraction, période, périmètre, nombre de lignes, total de contrôle |
| Registre d’anomalies | Où sont les écarts ? | Un identifiant d’anomalie, le type, les fichiers concernés, la référence de ligne source, le montant ou le champ en cause |
| Corrections proposées | Que faudrait-il changer ? | Pour chaque anomalie, une correction suggérée, son fondement et son impact sur les totaux |
| Journal des décisions | Qu’avez-vous tranché, et quand ? | Règle ou correction retenue, refusée ou reportée, date, personne qui a validé |
L’inventaire : un inventaire sans interprétation
L’inventaire est la pièce la plus sous-estimée. Il fixe ce qui a été reçu, tel quel, avant tout traitement. Si un fichier est modifié ensuite, on le voit. Le total de contrôle (somme des débits, somme des crédits, nombre de lignes) permet de vérifier d’un coup d’œil qu’on travaille sur le bon fichier.
Le registre : chaque anomalie renvoie à une ligne source
Une anomalie sans référence à la ligne d’origine ne peut pas être vérifiée. Le registre doit donc permettre, pour chaque entrée, de retrouver la ou les lignes concernées dans chaque fichier. C’est ce qui rend le dossier relisible en une heure plutôt qu’en une journée.
Les familles d’anomalies à rechercher sont connues :
- les doublons : même pièce enregistrée deux fois, ou même ligne présente deux fois dans un export à cause d’une jointure ;
- les champs vides : date, code tiers, compte ou montant manquant ;
- les formats incompatibles : dates en jj/mm/aaaa d’un côté et aaaa-mm-jj de l’autre, séparateur décimal différent, montants stockés en texte, codes tiers avec ou sans zéros en tête ;
- les totaux incompatibles : somme des lignes différente du total affiché, écart entre deux exports pour une même période et un même périmètre ;
- les identifiants orphelins : une ligne présente dans un fichier sans équivalent dans l’autre.
Le cas des données manquantes
Voici la règle à écrire noir sur blanc : on ne comble pas un manque par un zéro. Un zéro est une valeur. Un champ vide est une absence d’information. Remplacer l’un par l’autre fait baisser des moyennes, masque un oubli de saisie et rend le total faux d’une façon que plus personne ne verra. Le registre doit donc classer ces cas à part, avec la mention « valeur absente », et laisser la décision de traitement à la personne qui connaît l’activité : relance du service concerné, reconstitution depuis une pièce, exclusion motivée.
Les corrections proposées restent des propositions
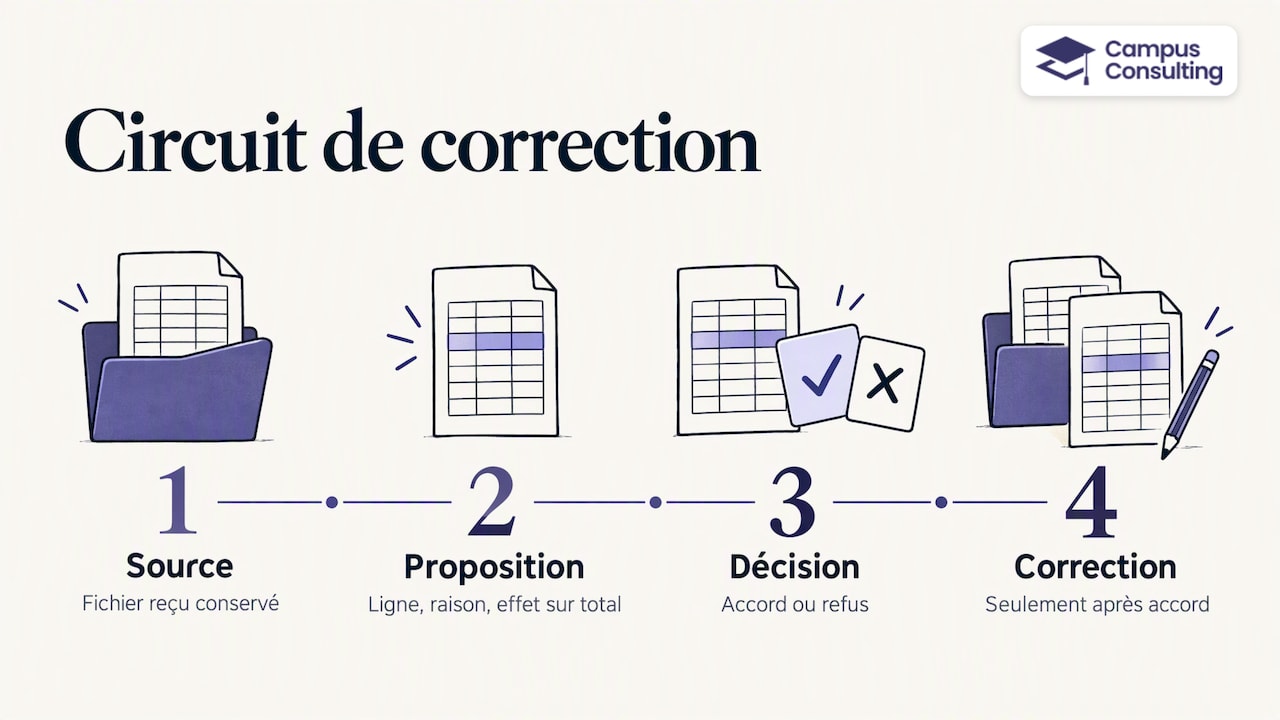
L’étudiant peut proposer, par exemple, de supprimer un doublon évident ou d’harmoniser un format de date. Il indique la ligne concernée, la raison et ce que le total deviendrait. Il ne modifie pas le fichier source et n’applique rien sans votre accord. Cette séparation protège l’historique : on peut toujours remonter à ce qui a été reçu.
Le journal des décisions
C’est la mémoire du dossier. Chaque règle validée, chaque correction acceptée ou refusée y figure avec sa date et son auteur. Il sert à la prochaine clôture, à votre expert-comptable si vous lui transmettez le dossier, et à toute personne qui reprendra le sujet. Sans lui, le même écart revient à chaque période et se règle à chaque fois de zéro.
Ce qui se délègue, ce qui reste à la direction financière
La frontière est nette, et elle doit figurer dans le cadrage de la mission.
| Travail préparatoire (délégable) | Décision et validation (vous) |
|---|---|
| Inventorier les fichiers et calculer les totaux de contrôle | Désigner le fichier de référence |
| Appliquer les règles de contrôle que vous avez validées | Définir et valider ces règles et les seuils de tolérance |
| Repérer doublons, champs vides, formats et totaux incompatibles | Qualifier un écart : erreur, décalage de période ou particularité métier |
| Proposer des corrections documentées | Accepter, refuser ou reporter chaque correction |
| Tenir le journal à jour | Interpréter les résultats et en tirer les conséquences |
Ce dossier n’est pas un reporting. Il ne produit ni indicateur, ni tableau de bord, ni prévisionnel, ni budget/réalisé. Il prépare le terrain pour que ces livrables, s’ils sont demandés ensuite, reposent sur des données dont on connaît l’état. Il ne constitue pas non plus une certification comptable ni un audit légal : la fiabilité reconnue de vos comptes relève de vos professionnels habilités.
Le contrôle interne, sans en faire une usine à gaz
Le cadre de référence de l’AMF, pensé pour les sociétés cotées, présente le contrôle interne comme un dispositif de gestion des risques, pas comme une simple procédure administrative. Il recommande d’identifier les risques propres à son activité plutôt que d’appliquer des procédures standard parfois disproportionnées. Pour une PME, la transposition raisonnable est modeste : trois ou quatre règles de contrôle écrites, relues par vous, valent mieux qu’un manuel que personne n’applique.
Pourquoi ne pas tout automatiser tout de suite
Le guide d’audit des SI cité plus haut met en garde contre l’automatisation sans cadrage : sans standardisation des formats et des identifiants, et sans règles de contrôle strictes, elle amplifie les erreurs existantes. Un premier passage documenté, même fait avec un tableur, révèle les vraies règles. Ensuite seulement, si le besoin se répète à chaque clôture, l’automatisation devient un projet défendable.
Le fichier des écritures comptables, un point de contrôle utile
Si l’un de vos exports est un FEC, sachez que depuis le 1er janvier 2014, les entreprises qui tiennent une comptabilité informatisée doivent pouvoir le présenter lors d’un contrôle fiscal. L’administration met à disposition l’outil gratuit de test des FEC pour vérifier la structure du fichier et détecter des anomalies de format. Ce test porte sur la conformité de la structure : il ne dit rien de la justesse des montants ni de la concordance avec votre autre export. Il peut en revanche constituer une ligne de l’inventaire.
Données personnelles et durée de conservation
Les exports financiers contiennent souvent des noms de clients, des coordonnées bancaires, parfois des échéanciers d’impayés. Avant de partager des fichiers, demandez-vous si la mission a besoin de ces champs. La CNIL rappelle les principes de minimisation et fixe des repères sur les durées de conservation des données : il est possible de remplacer un nom par un code interne, ou de retirer les colonnes inutiles à la comparaison. Cela réduit le risque en cas d’incident, et la protection des données fiscales numériques, des accès comme des échanges de fichiers, se traite avant l’envoi du premier export, pas après. Notre page dédiée au soutien RGPD présente les profils qui peuvent vous aider sur ce volet.
Pour la sécurisation des accès, le sujet de la protection des données fiscales numériques est à lire en parallèle du cadrage.
Comment Campus Consulting prépare ce type de mission
Campus Consulting met en relation des entreprises avec des étudiants freelances pré-qualifiés, pour des missions ponctuelles dont le besoin, le périmètre, le livrable vérifiable et le responsable de validation sont définis. Pour la finance d’entreprise, notre offre couvre la collecte et la structuration des données, la préparation de prévisionnels, la modélisation, le suivi de trésorerie et le reporting. Le dossier d’anomalies décrit ici relève de la même logique de préparation : nous le présentons comme une offre de préparation, sans cas client documenté à vous citer pour cet usage précis.
La gestion administrative, la facturation et la RC Pro sont prises en charge. Un chef de projet dédié peut piloter la prestation, en option. Les tarifs ne sont pas publiés : ils dépendent de la mission cadrée. Pour parcourir les profils, rendez-vous sur Découvrez les profils en finance d’entreprise. Pour un panorama de l’ensemble de l’offre, voyez notre page de présentation.
Une mission de ce type ne remplace pas un poste de comptable ou de contrôleur de gestion. C’est un soutien ponctuel, à un moment précis, quand vous avez deux fichiers qui ne s’accordent pas et pas la disponibilité pour les démêler.
Comment rédiger la demande
Une demande bien cadrée tient en une demi-page :
- le contexte en deux phrases (quels exports, d’où ils viennent, ce qui ne concorde pas) ;
- les cinq paramètres du cadrage vus plus haut ;
- les quatre pièces attendues et leur format ;
- la personne qui valide, et le délai de relecture que vous vous engagez à tenir ;
- les données que vous fournirez, anonymisées si possible.
Plus la demande est précise, plus le dossier est relisible. Une demande du type « fiabilisez nos données » sans périmètre produit l’inverse.
Notre point de vue
Nous voyons souvent le même réflexe : face à deux chiffres qui ne concordent pas, on veut tout de suite un tableau propre. Or un tableau propre bâti sur des fichiers non réconciliés ne fait que présenter l’erreur plus joliment. C’est pourquoi nous défendons une étape intermédiaire, modeste et sous-valorisée : le dossier d’anomalies.
Ce que nous aimons dans cette mission, c’est sa lisibilité. Le besoin est clair, le livrable est vérifiable (on peut ouvrir une anomalie et retrouver la ligne), et la responsabilité est nette : l’étudiant compare et documente, le dirigeant ou le DAF décide. Pour l’étudiant, c’est aussi un travail formateur, qui l’oblige à comprendre ce que chaque champ représente dans le fonctionnement de l’entreprise, et pas seulement à manipuler un tableur.
Nous ne présentons pas cette mission comme une garantie de justesse de vos comptes. Elle réduit l’incertitude, elle la rend visible, et elle laisse une trace. C’est déjà beaucoup quand la clôture approche.
— Maximilien
Questions fréquentes
Combien de temps faut-il pour constituer un dossier d’anomalies ?
Cela dépend du nombre de lignes, du nombre de fichiers et de la clarté des règles. Nous ne publions pas de durée standard, car elle varie selon le cadrage. Le plus sûr pour la raccourcir est de livrer dès le départ les cinq paramètres de cadrage et des exports complets.
Peut-on confier les corrections directement à l’étudiant ?
Non, pas dans le cadre que nous recommandons. Il propose des corrections avec leur justification et leur effet sur les totaux. Vous les acceptez, les refusez ou les reportez, et cela est consigné dans le journal des décisions. Les fichiers sources restent intacts.
Faut-il remplacer les valeurs manquantes par zéro pour que les totaux tombent juste ?
Non. Un zéro est une donnée, une valeur absente est un manque. Les cas vides doivent être listés à part, puis traités selon votre décision : relance du service, reconstitution depuis une pièce ou exclusion motivée.
Ce dossier remplace-t-il le travail de mon expert-comptable ?
Non. Il ne constitue ni une certification, ni un audit légal, ni un conseil en investissement. Il prépare et documente les écarts pour que vous, et le cas échéant votre expert-comptable, travailliez plus vite sur une base claire.
Quels fichiers fournir pour démarrer ?
Les deux exports en cause, au format d’origine, avec leur date d’extraction, la période et le périmètre voulus, et les règles de contrôle que vous souhaitez appliquer. Retirez les colonnes de données personnelles qui ne servent pas à la comparaison.
Sources
- Guide d’audit des systèmes d’information, economie.gouv.fr
- Le plan de trésorerie, Bpifrance Création
- Guide de l’information périodique des sociétés cotées, AMF
- Outil de test des fichiers des écritures comptables, economie.gouv.fr
- Les durées de conservation des données, CNIL
Recommandations
- Sollicitez notre analyse et reporting financier
- Sollicitez notre analyse financière
- Sollicitez notre stratégie, et analyse financière
- Modélisation financière externalisée : mode d’emploi pour les PME
Contenu d’information générale publié par Campus Consulting. Il ne constitue ni un conseil juridique, ni une offre contractuelle. Le périmètre, les livrables et leur validation sont précisés lors du cadrage. Les étudiants interviennent en soutien ponctuel des équipes.