 ChatGPT
 Claude
 Perplexity
Un business plan PME crédible tient en cinq blocs : executive summary, étude de marché chiffrée, prévisions financières sur trois ans avec trésorerie mensuelle année 1, plan de financement et scénarios documentés. Vous gardez la main sur la stratégie et validez chaque hypothèse ; la collecte de données et la modélisation peuvent être confiées à un étudiant en finance encadré par un chef de projet, pour un budget annuel moyen raisonnable avec une mission pilote possible avant d’engager le dossier complet.
En bref:
- La collecte de données et la modélisation financière peuvent être déléguées à un étudiant en finance sous encadrement, à condition que vous validiez chaque hypothèse stratégique.
- Un business plan efficace doit contenir au maximum 40 pages avec un pitch deck, en adaptant la présentation aux attentes du banquier ou de l’investisseur concerné.
- L’étude de marché doit répondre à cinq questions clés, combinant recherche documentaire et entretiens qualitatifs, pour assurer la crédibilité des prévisions financières.
- La construction d’un prévisionnel fiable nécessite la documentation précise de chaque paramètre, en prévoyant trois scénarios pour couvrir différents niveaux de croissance.
- La préparation d’un dossier complet nécessite un calendrier de cinq à sept semaines, incluant la collecte, la modélisation et la validation par un expert-comptable si possible.
Table des matières
- Quelle structure donner à votre business plan PME ?
- Comment mener une étude de marché fiable pour une PME ?
- Comment construire un prévisionnel financier crédible ?
- Qui fait quoi : déléguer la modélisation sans perdre le contrôle stratégique
- Quelles pièces fournir et selon quel calendrier ?
- Sources
- Questions fréquentes
Quelle structure donner à votre business plan PME ?
La trame officielle recommandée par Service-public comprend six à huit parties : executive summary, présentation de l’entreprise et de l’équipe, étude de marché, business model, stratégie commerciale, prévisions financières sur trois ans, cadre juridique et annexes. Cette architecture n’est pas une formalité administrative. Chaque chapitre répond à une question précise que se pose votre lecteur, et l’ordre compte : un banquier qui ne comprend pas votre modèle économique dès la page trois arrêtera sa lecture avant d’atteindre vos chiffres.
La longueur et le niveau de détail varient fortement selon le destinataire. Un dossier de prêt bancaire classique tient en 15 à 25 pages, centré sur la capacité de remboursement. Une levée de fonds auprès de capital investisseurs demande 25 à 40 pages, complétées par un pitch deck synthétique de dix à quinze diapositives. Un plan interne, destiné à cadrer une reprise ou un développement, peut s’étendre sur 20 à 30 pages avec davantage d’annexes opérationnelles.
Les deux publics ne lisent pas les mêmes indicateurs en priorité :
- Un banquier regarde d’abord le DSCR (ratio de couverture du service de la dette), le besoin en fonds de roulement et les garanties disponibles.
- Un investisseur en capital s’intéresse davantage à la taille du marché adressable, au ratio LTV/CAC et à la trajectoire de croissance.
- Bpifrance, dans le cadre d’un prêt d’honneur ou d’une garantie, croise les deux logiques : solidité financière et potentiel de développement.
- Un repreneur familial doit en plus démontrer la continuité de l’exploitation et la solidité du fonds de commerce transmis.
Cette différence de lecture explique pourquoi deux business plans construits sur les mêmes données peuvent avoir des mises en avant totalement différentes. Le fond reste identique, la hiérarchie des arguments change.
Comment mener une étude de marché fiable pour une PME ?
Une étude de marché actionnable répond à cinq questions avant même d’ouvrir un tableur : qui sont vos clients cibles, quelle est la taille réelle du marché, comment évolue-t-il, qui sont vos concurrents directs et indirects, et par quels canaux vos clients achètent-ils aujourd’hui. Sans réponse solide à ces cinq points, aucun prévisionnel financier ne tient debout, quelle que soit la qualité du tableur derrière.
La méthode qui fonctionne pour une PME combine recherche documentaire et terrain :
- Commencez par la recherche desk : données sectorielles publiques, statistiques de l’Insee, et cartographie des acteurs via l’annuaire des entreprises, qui permet de repérer concurrents, tailles d’effectifs et zones d’implantation.
- Croisez ces données avec les ressources de Bpifrance Création, qui détaille les méthodes de construction des prévisionnels sectoriels.
- Menez entre 15 et 25 entretiens qualitatifs auprès de prospects réels ou de clients existants, pas seulement de connaissances complaisantes. Une méthode d’entretien terrain structurée, comme celle détaillée pour les décideurs B2B menant une étude de marché opérationnelle, aide à éviter les biais classiques de confirmation.
- Synthétisez en distinguant clairement ce qui relève du fait vérifiable et ce qui relève de l’estimation raisonnée.
Le livrable final tient en deux à trois pages de synthèse rédigée, accompagnées d’un tableau d’hypothèses chiffrées : taille de marché en euros, taux de croissance annuel, part de marché visée à trois ans, prix moyen constaté chez la concurrence. C’est ce tableau, plus que la synthèse elle-même, qui alimente directement votre prévisionnel financier. Si votre PME n’a pas de ressource dédiée pour mener ces entretiens et croiser les sources, confier cette collecte à un étudiant freelance spécialisé permet de gagner plusieurs semaines sans sacrifier la rigueur méthodologique.
Comment construire un prévisionnel financier crédible ?
Le chiffre d’affaires prévisionnel ne se sort jamais d’un chiffre rond sorti de nulle part. Il se calcule : nombre de prospects contactés multiplié par le taux de conversion par canal, multiplié par le panier moyen. Chaque paramètre de cette formule doit être documenté, avec sa source ou sa méthode d’estimation, faute de quoi le financeur détecte immédiatement un prévisionnel « plaqué » plutôt que construit. C’est précisément ce que souligne EDC Paris : la cohérence entre discours stratégique et chiffres reste le critère numéro un de crédibilité aux yeux des financeurs.
Trois scénarios sont attendus, pas un seul :
- Le scénario prudent doit garantir la survie opérationnelle même en cas de démarrage commercial plus lent que prévu.
- Le scénario réaliste ou de base sert de référence pour discuter avec la banque ou l’investisseur.
- Le scénario ambitieux ou optimiste montre le potentiel de croissance sans jamais servir de base de calcul pour le remboursement d’un prêt.
Chaque scénario doit montrer comment le plan de trésorerie réagit aux variations de chiffre d’affaires. Cette analyse de sensibilité est un signal de maîtrise stratégique qui rassure davantage qu’un tableau optimiste isolé.
Le plan de trésorerie mensuel pour l’année 1 pèse souvent plus lourd qu’un résultat annuel dans la décision d’un banquier, car Bpifrance Création rappelle qu’il révèle les tensions de trésorerie et le besoin en fonds de roulement qu’un compte de résultat annuel masque totalement. Une entreprise rentable sur l’année peut très bien se retrouver en cessation de paiement en mars faute d’avoir anticipé un décalage d’encaissement. La banque vérifiera systématiquement le DSCR, c’est à dire votre capacité à couvrir les échéances de remboursement avec votre excédent de trésorerie d’exploitation, et les garanties personnelles ou réelles apportées en face du financement demandé.
Une attestation de cohérence établie par un expert-comptable membre de l’Ordre des experts-comptables renforce sensiblement la crédibilité du dossier, en particulier pour un prêt bancaire important ou une levée de fonds structurée. Ce n’est pas obligatoire, mais c’est un signal que les établissements financiers reconnaissent et valorisent.
Qui fait quoi : déléguer la modélisation sans perdre le contrôle stratégique
Vous n’avez pas besoin d’un analyste financier interne pour produire un dossier rigoureux. Vous avez besoin d’une répartition claire des rôles. Sur chaque chapitre du business plan, la ligne de partage reste la même : vous définissez la stratégie et validez chaque hypothèse ; l’étudiant en finance collecte les données, construit le modèle et met en forme le livrable.
| Chapitre du business plan | Ce que vous décidez | Ce que l’étudiant produit |
|---|---|---|
| Executive summary | Message clé, positionnement | Rédaction et mise en forme finale |
| Étude de marché | Périmètre, segments prioritaires | Collecte terrain, synthèse chiffrée |
| Modèle économique | Choix de tarification, canaux | Modélisation des scénarios de revenus |
| Prévisions financières | Hypothèses de croissance validées | Construction CR, bilan, trésorerie |
| Mise en forme finale | Relecture et validation | Design, cohérence des chiffres entre sections |
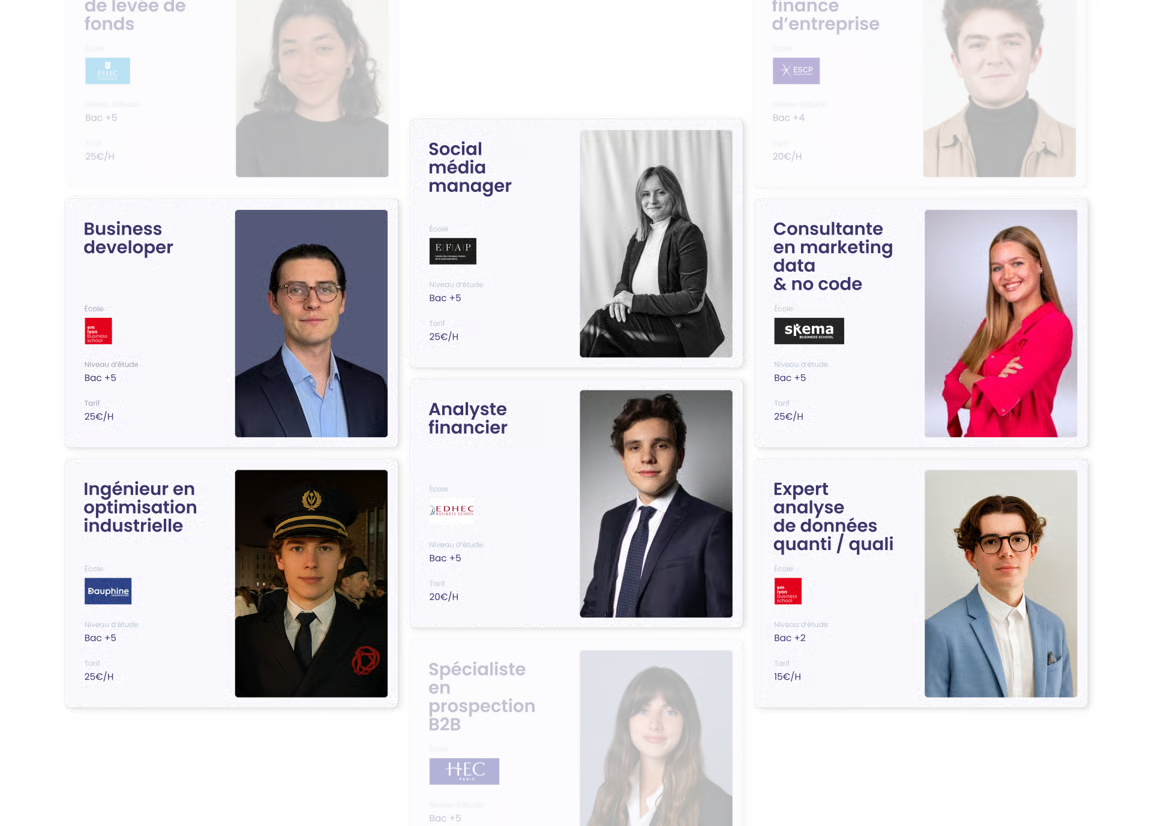
Ce découpage fonctionne parce qu’il repose sur un encadrement permanent, pas sur une délégation à l’aveugle. Chez Campus Consulting, chaque mission est suivie par un chef de projet dédié qui valide les livrables avant qu’ils ne vous parviennent, ce qui évite l’écueil classique du prévisionnel technique mais déconnecté de votre réalité terrain. La plateforme fédère 1 500 étudiants actifs issus de grandes écoles de commerce et d’ingénieurs, avec une responsabilité civile professionnelle et une facturation prises en charge du côté de la société de services, sans que vous ayez à gérer un statut ou un contrat de prestation classique.
Les tarifs indicatifs se situent entre 15 et 25 € de l’heure, pour un budget annuel moyen raisonnable tous types de missions confondus, l’équivalent d’un budget de stage plutôt qu’un tarif de cabinet de conseil. Ce chiffre n’a de sens que couplé à la sélection et à l’encadrement qui l’accompagnent : la plateforme préqualifie les candidatures par intelligence artificielle avant entretiens, ce qui limite le risque d’un livrable bâclé.
Conseil de pro : Avant d’ouvrir un chantier complet de business plan, testez la collaboration sur un périmètre restreint, comme la seule étude de marché, sur deux à quatre semaines. Vous validez ainsi la qualité du travail et la fluidité de l’encadrement avant d’engager le dossier financier dans son ensemble.
Pour une PME qui cherche spécifiquement un soutien en finance d’entreprise, cette organisation en soutien ponctuel s’adapte aussi bien à un dossier de reprise qu’à une demande de subvention ou une levée de fonds amorçage.
Quelles pièces fournir et selon quel calendrier ?
Un dossier de financement ne se limite jamais au seul document business plan. Les financeurs demandent systématiquement un jeu de pièces justificatives complémentaires, et leur absence retarde l’instruction bien plus souvent que la qualité du prévisionnel lui même.
- Statuts de la société et extrait K-bis de moins de trois mois.
- Comptes annuels des deux ou trois derniers exercices, si l’entreprise existe déjà.
- Contrats commerciaux en cours ou lettres d’intention, comme preuves de traction.
- Tableau d’amortissement des emprunts existants et relevés bancaires récents.
- Business plan complet, executive summary séparé et fichiers Excel du prévisionnel financier, livrés en fichiers distincts plutôt qu’un seul document fourre-tout.
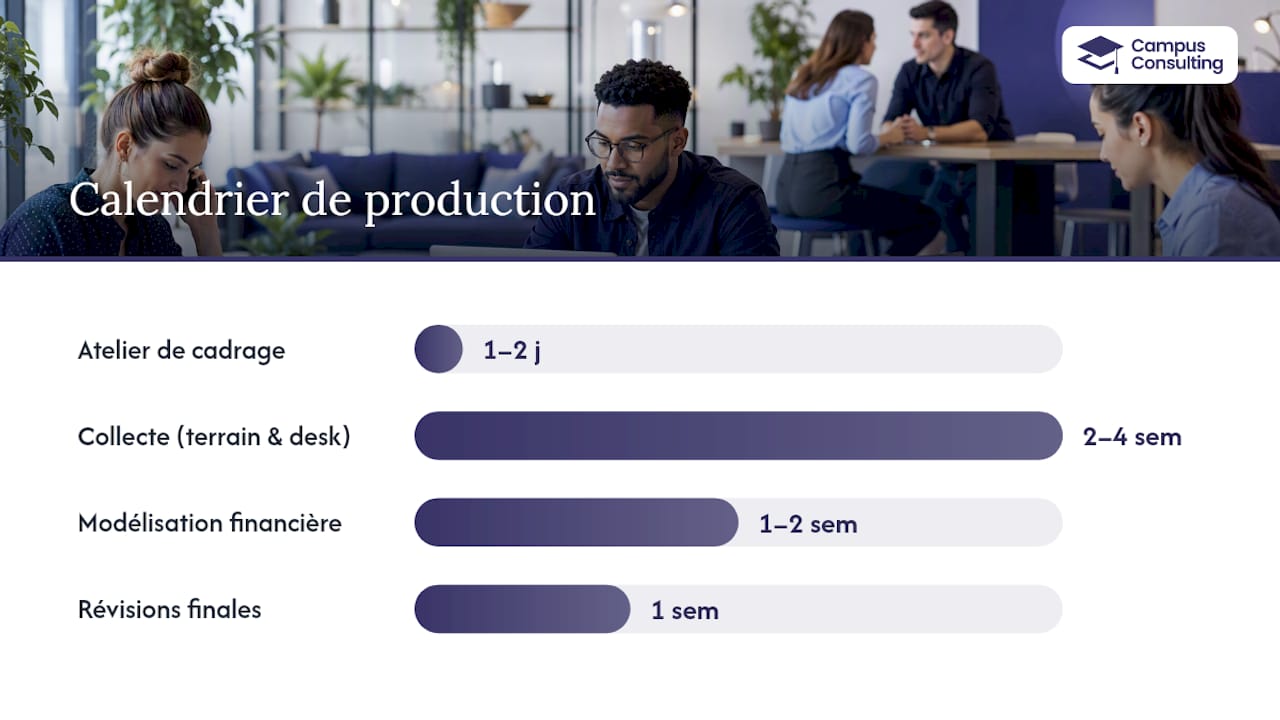
Côté calendrier, une production réaliste s’étale sur cinq à sept semaines. Un atelier de cadrage d’un à deux jours permet de fixer les hypothèses stratégiques et le périmètre de l’étude de marché. Vient ensuite une phase de collecte de deux à quatre semaines, terrain et desk research combinés. La modélisation financière proprement dite prend une à deux semaines une fois les données stabilisées. Prévoyez enfin une semaine de révisions pour ajuster la cohérence entre les chapitres et intégrer les retours de votre expert-comptable si vous sollicitez une attestation de cohérence.
Ce rythme n’a rien de rigide, mais il évite l’écueil le plus fréquent chez les dirigeants pressés : vouloir boucler un dossier de levée en dix jours sans avoir validé les hypothèses de marché en amont. Un prévisionnel construit trop vite se voit à la première question du comité d’engagement.
Une exécution qui reste sous votre contrôle stratégique
La délégation encadrée fonctionne quand la cohérence entre votre discours stratégique et vos chiffres reste intacte du premier au dernier chapitre. Une mission pilote de deux à quatre semaines, sur l’étude de marché ou la seule modélisation financière, permet de vérifier cette cohérence avant d’engager le dossier complet.
— Maximilien
Confiez la partie technique, gardez la vision
Vous connaissez votre marché, vos clients et votre modèle mieux que quiconque. Ce qui manque souvent dans une PME sans analyste interne, ce n’est pas la vision : c’est le temps et la méthode pour transformer cette vision en tableaux financiers défendables devant un comité de crédit.
Campus Consulting connecte votre entreprise à des étudiants en finance issus de grandes écoles, encadrés en permanence par un chef de projet dédié, pour construire l’étude de marché et le prévisionnel financier de votre business plan. La gestion administrative, la facturation et la responsabilité civile professionnelle sont prises en charge par la société de services, sans engagement de long terme et sans promesse de financement obtenu. Les tarifs indicatifs vont de 15 à 25 € de l’heure, pour un budget annuel raisonnable de plusieurs milliers d’euros, couplés systématiquement à la sélection des candidats et à leur encadrement. Une mission peut démarrer rapidement et servir de test avant une collaboration récurrente. Pour lancer votre projet, consultez la page dédiée au business plan et sollicitez un étudiant freelance adapté à votre secteur.
Sources
Pour construire ou faire vérifier votre dossier, quelques ressources font référence :
- Service-public : Faire son business plan
- Bpifrance Création — Faire son business plan
- EDC Paris — Faire un business plan : étapes essentielles
Questions fréquentes
Quelles sont les étapes clés d’un business plan PME ?
Les étapes essentielles sont l’executive summary, l’étude de marché, le modèle économique, la stratégie commerciale, les prévisions financières sur trois ans et le cadre juridique, comme le détaille Service-public.
Combien de pages doit faire un business plan PME ?
Comptez 15 à 25 pages pour un dossier de prêt bancaire, et 25 à 40 pages avec un pitch deck pour une levée de fonds, selon les recommandations de Bpifrance Création.
Qu’est-ce qu’un business plan, concrètement ?
C’est le document qui décrit votre projet, votre marché, votre modèle économique et vos prévisions financières sur trois ans, destiné à convaincre une banque, un investisseur ou un repreneur de la viabilité de l’entreprise.
Peut-on déléguer la rédaction d’un business plan PME sans analyste interne ?
Oui, en confiant la collecte de données et la modélisation financière à un étudiant en finance encadré par un chef de projet, tout en gardant vous même la validation des hypothèses stratégiques, une organisation proposée par Campus Consulting.
Quel budget prévoir pour se faire accompagner sur son business plan ?
Un accompagnement ponctuel par étudiant freelance encadré coûte en moyenne entre 15 et 25 € de l’heure, pour un budget annuel moyen raisonnable, couplé systématiquement à une sélection et à un encadrement rigoureux.
Recommandations
- Sollicitez notre consultant pour votre business plan
- Sollicitez notre expert en analyse financière et stratégique
- Sollicitez notre expert en analyse financière et pilotage stratégique
Contenu d’information générale publié par Campus Consulting. Il ne constitue ni un conseil juridique, ni une offre contractuelle. Les modalités de chaque mission sont précisées lors du cadrage. Les étudiants interviennent en soutien ponctuel des équipes.